CGPAR 52 e o 70/30
A CGPAR 52, norma de comissão vinculada a Ministérios, estabelece em seu artigo 6º, inciso VII: “participação da empresa estatal federal no custeio de planos de saúde, que não poderá exceder a 70% (setenta por cento) da despesa”.
No Saúde Caixa, a proporção de 70% das despesas assistenciais por conta da Caixa e 30%, usuários – administrativas integralmente da Caixa – foi definida em Acordo Coletivo de Trabalho (ACT) em 2004. No ACT formalizado em 2018 aparece o limite de 6,5%, com vigência a partir do exercício de 2021. Nas renovações do Acordo, limite mantido. Tal percentual é aplicado à folha de pagamentos Caixa e folha de benefícios Funcef, desta excluídos valores devidos pelo INSS. O limite tem tido por consequência, desde 2021, custeio maior para os usuários, enquanto se reduz a participação da Caixa.
Se a Resolução autoriza a proporção 70/30, mesmo que da despesa total, por que ela não pode ser restabelecida?
Teto de 6,5% e o compromisso de 9%
Estatuto da Caixa, de dezembro de 2017, renovado em 2025, instituiu o teto de 6,5%. O fato de constar do Estatuto foi, a cada negociação desde 2018, argumento para permanência do limite no Acordo Coletivo de Trabalho.
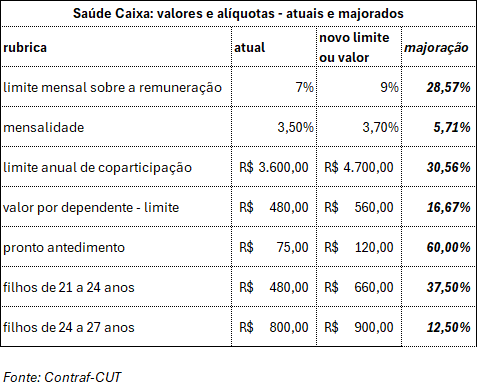
Na mais recente proposta pactuada em mesa de negociação, o limite da Caixa seria elevado de 6,5% para 9%. Algumas entidades informam que o estabelecimento de tal limite é compromisso da Caixa, a ser autorizado por autarquias de controle de governo, não necessariamente garantia. É isso mesmo? E esse limite resolve a insuficiência no custeio do Saúde Caixa?
Grupo familiar
A alíquota da mensalidade do Saúde Caixa é calculada sobre e remuneração base do titular. Se, por exemplo, casal Caixa, titular de maior remuneração. Em informes divulgados agora, a base da mensalidade seria a renda familiar, na qual se incluiriam a do titular e dependentes diretos. Se ampliada a base, por óbvio custo elevado a muitos usuários. É isso mesmo?
Pós-agosto de 2018
Concursados admitidos a partir de 1º de setembro de 2018 perdem direito ao Saúde Caixa quando desligados do banco, mesmo que por aposentadoria. Até agora, são 14 mil trabalhadores discriminados em relação aos admitidos até agosto daquele ano. A cassação do direito é cláusula de Acordo Coletivo de Trabalho e renovações desde 2018.
A Contraf-CUT informa que a atual proposta “não resolve imediatamente essa questão, mas inclui o tema no novo modelo de gestão e nas discussões sobre o futuro do plano”. Impossível continuar ignorando os pós-agosto de 2018, a solução é lançá-los a quem sabe, no futuro?
Grupo de Trabalho
Registra a Fenae que o “compromisso apresentado pela Caixa é a criação, em até 60 dias, de um grupo de trabalho para discutir um novo modelo de gestão do Saúde Caixa, envolvendo questões relacionadas à governança, estrutura, prestação de contas e novas fontes de receita.”
O que se pretende com novo modelo? É o estabelecimento de personalidade jurídica própria, desvinculando o programa de saúde da Caixa, que se limitaria a determinado percentual de custeio? É dar ao Saúde Caixa característica de seguro saúde privado?
ACT e Convenção
Matéria em portal da Contraf-CUT diz que “Com a rejeição, os bancários da Caixa optaram pela não adesão à Convenção Coletiva de Trabalho (CCT) da categoria e ao Acordo Coletivo de Trabalho (ACT) específico dos empregados da Caixa”. Em verdade, os bancários rejeitaram a proposta apresentada, não ao princípio de Convenção Coletiva ou Acordo Coletivo de Trabalho.
Por fim, relembrando
Proposta rejeitada, pois, a exemplo das anteriores, ela se limita a alguns compromissos da Caixa e, de efetivo, maior custo aos usuários.